Financement et assurances
Dommages-ouvrage et décennale : les assurances d’une maison bois en kit
L’assurance dommages-ouvrage d’une maison bois est souvent la ligne la moins bien comprise d’un projet en kit. On la confond avec la décennale, on ne sait pas qui doit la prendre, ni à quel moment.
Pourtant, ces deux assurances protègent la maison pendant ses dix premières années. Elles comptent au moment d’un sinistre, et aussi lors d’une revente.
Voici ce que disent les textes, et comment les choses se répartissent selon la formule de kit choisie.
À quoi sert l’assurance dommages-ouvrage ?
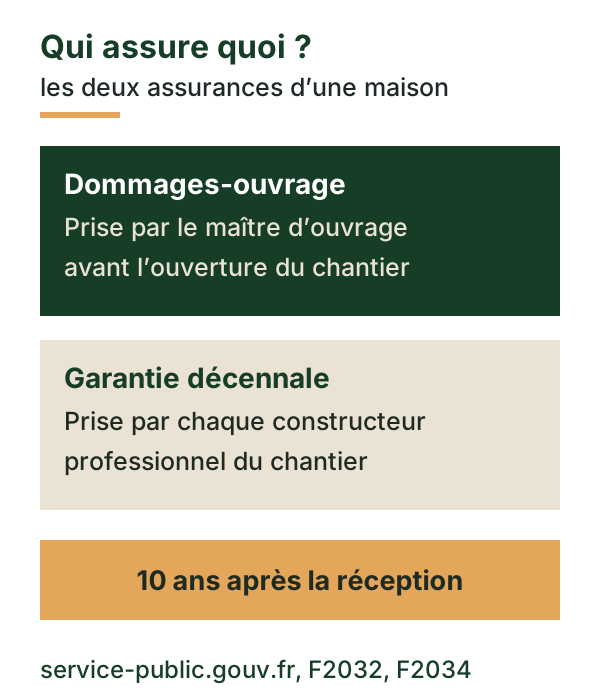
La dommages-ouvrage est l’assurance du maître d’ouvrage, c’est-à-dire de la personne qui fait construire. Elle protège la maison elle-même, quelle que soit l’entreprise en cause.
Selon service-public.gouv.fr, elle est obligatoire et doit être souscrite avant l’ouverture du chantier. Son rôle est d’avancer l’argent des réparations décennales, sur dix ans après la réception.
Son intérêt est pratique : en cas de désordre grave, vous vous adressez à votre propre assureur, plutôt que de devoir vous tourner seul vers chaque entreprise du chantier.
Et la garantie décennale, qui la prend ?
La décennale est l’assurance du constructeur. Selon service-public.gouv.fr, « le constructeur professionnel doit souscrire une assurance en garantie décennale ».
Elle court pendant 10 ans, à partir du lendemain du procès-verbal de réception. C’est sur elle que s’appuie la dommages-ouvrage, qui couvre justement les dommages relevant de cette garantie.
Sur un chantier de maison bois, chaque entreprise qui réalise une partie de l’ouvrage doit avoir la sienne. Avant le début de ses travaux, demandez son attestation et vérifiez qu’elle couvre bien l’activité exercée.
Qui souscrit quoi selon la formule de kit ?
La répartition dépend de la formule, parce que le rôle de chacun change.
Avec le kit seul livré, vous êtes maître d’ouvrage et vous organisez le chantier. C’est donc à vous de souscrire la dommages-ouvrage avant de commencer. Les entreprises que vous faites intervenir, pour la fondation par exemple, apportent chacune leur décennale.
Avec le kit monté hors d’eau hors d’air ou le clé en main, nous réalisons le gros œuvre et la mise hors d’eau et hors d’air. Ces formules relèvent du contrat de construction de maison individuelle, le CCMI, qui encadre les garanties.
Dans tous les cas, la dommages-ouvrage reste liée au maître d’ouvrage, et la décennale à chaque professionnel.
Le CCMI apporte-t-il d’autres garanties ?
Oui, et c’est une vraie différence entre les formules. Le CCMI s’impose dès que le constructeur livre au minimum l’enveloppe fermée, indique service-public.gouv.fr.
Ce contrat s’accompagne d’une garantie de livraison. Elle couvre le cas où « les travaux ne sont pas réalisés à prix et délais convenus ». Il s’agit d’une caution solidaire donnée par une banque, une société de financement ou une entreprise d’assurance.
Point important, cette garantie est « obligatoirement souscrite par le constructeur ». Ce n’est pas à vous de la chercher, mais vous pouvez demander à en voir l’attestation avant de signer.
Le CCMI prévoit aussi un délai de rétractation de 10 jours calendaires après la signature. Il laisse le temps de relire le contrat à tête reposée.
Pourquoi la réception est-elle si importante ?
Le jour où vous prenez possession de votre maison bois, vous signez la réception et vous y inscrivez ce qui ne va pas. Elle se formalise par un procès-verbal.
C’est ce document qui fait démarrer les garanties. La décennale court à partir du lendemain du procès-verbal de réception, et la dommages-ouvrage couvre les 10 ans qui suivent la réception.
Prenez le temps de faire le tour de la maison avec attention. Notez par écrit tout défaut visible : une réserve oubliée le jour de la réception est plus difficile à faire valoir ensuite.
Que se passe-t-il pour un particulier sans dommages-ouvrage ?
Service-public.gouv.fr précise un point souvent mal compris. Les sanctions pénales prévues ne s’appliquent pas à un particulier qui construit un logement pour l’occuper lui-même ou pour un membre de sa famille.
Cela ne supprime pas l’obligation. Sans dommages-ouvrage, un désordre grave devra être porté par vous seul, souvent au prix d’une procédure longue contre les constructeurs.
La revente aussi peut se compliquer. Un acheteur et sa banque regardent de près les assurances d’une maison de moins de dix ans.
Quand faut-il demander les devis d’assurance ?
Le plus tôt possible, dès que les plans et le permis sont avancés. La dommages-ouvrage doit être en place avant l’ouverture du chantier, et un dossier incomplet retarde tout le reste.
Rassemblez tôt les pièces qui décrivent le projet : plans, permis, attestations décennales des entreprises et descriptif de la construction.
Pour une maison bois, la référence technique est la norme NF DTU 31.2, présentée par la Fédération française du bâtiment, dont la version de mai 2019 remplace celle de 1993.
Prévoyez ce délai dans votre planning, au même titre que la fabrication du kit.
Quels réflexes garder pendant le chantier ?
Quelques habitudes simples évitent bien des difficultés si un désordre apparaît un jour :
- Gardez une copie de chaque attestation d’assurance, datée et lisible.
- Conservez le contrat de dommages-ouvrage avec ses conditions.
- Photographiez les étapes du chantier, surtout ce qui sera caché ensuite : fondations, isolant, pare-vapeur.
- Rangez ensemble le PV de réception et la preuve que chaque réserve a été traitée.
Ce dossier sert pendant dix ans. Il sert aussi le jour où vous vendez la maison.
Les assurances changent-elles quelque chose au budget ?
La dommages-ouvrage est une dépense à prévoir à part, comme l’étude de sol ou la taxe d’aménagement. Elle n’entre pas dans le prix du kit.
Notre page tarifs détaille les fourchettes relevées pour chaque formule et les frais qui s’ajoutent au kit, avec leurs sources. Gardez une ligne dédiée aux assurances dans votre plan de financement.
Comment nous vous accompagnons
Avec notre kit seul livré, nous vous remettons tous les documents techniques utiles à votre assureur : plans, descriptif de la structure, références des matériaux.
Avec notre formule clé en main, le cadre du CCMI organise les garanties et nous vous guidons jusqu’à la réception.
Une question sur votre situation ? Écrivez-nous en précisant la formule envisagée : nous vous dirons quelles pièces préparer.