Financement et assurances
CCMI et maison bois en kit : quand le contrat s’impose et ce qu’il protège
Le CCMI, ou contrat de construction de maison individuelle, revient dans presque toutes les discussions sur une maison neuve. Pour une maison bois en kit, la question est plus fine : selon la formule choisie, ce contrat s’impose ou non.
Comprendre où il s’applique permet de savoir quelles protections vous accompagnent, et quelles responsabilités restent de votre côté.
Voici comment le CCMI s’articule avec nos trois formules, ce qu’il garantit, et les points à relire avant de signer.
Quels contrats existent pour construire une maison ?
Service-public.gouv.fr distingue quatre façons de contractualiser une maison individuelle :
- Le CCMI, avec ou sans fourniture de plan.
- La vente en l’état futur d’achèvement, ou VEFA.
- Le contrat de maîtrise d’œuvre, avec un architecte ou un maître d’œuvre.
- Le contrat d’entreprise, passé directement avec chaque entreprise.
Chacun répartit différemment les rôles et les garanties. Le CCMI apporte des protections qui lui sont propres, comme la garantie de livraison, car un seul constructeur s’engage sur l’ensemble.
Quand le CCMI est-il obligatoire ?
Le texte cité par service-public.gouv.fr vise le constructeur qui livre la maison entière ou son enveloppe fermée.
Autrement dit, dès qu’un professionnel monte la structure et ferme la maison, le contrat s’impose. Ce n’est pas un choix commercial, mais une règle.
Pour une maison bois en kit, tout dépend donc de qui monte la maison sur votre terrain.
Quelle formule relève du CCMI ?
Voici comment nos trois formules se situent :
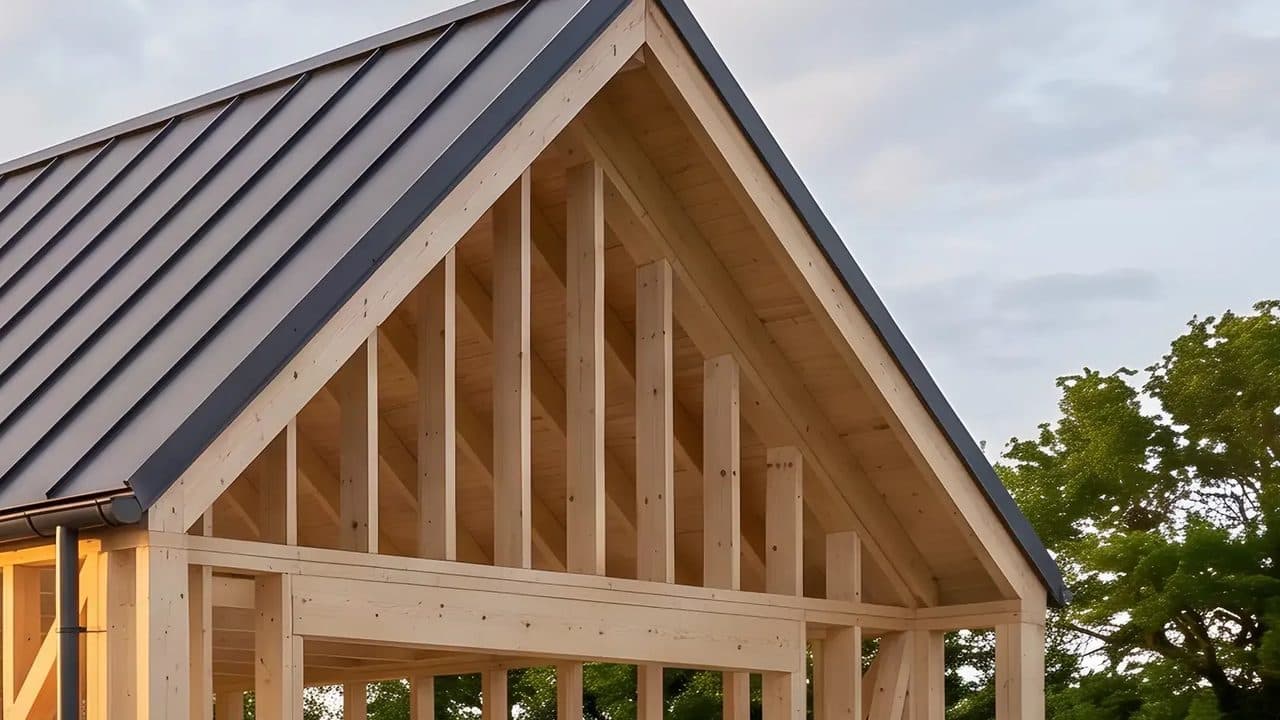
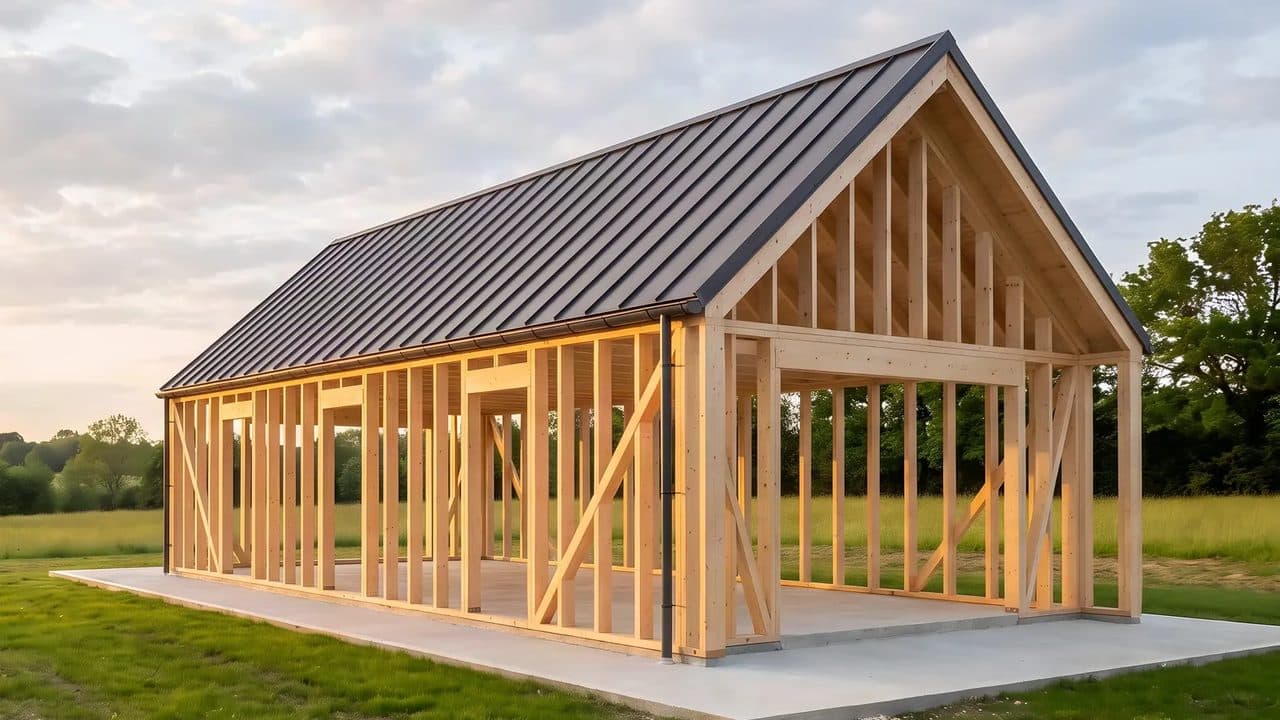
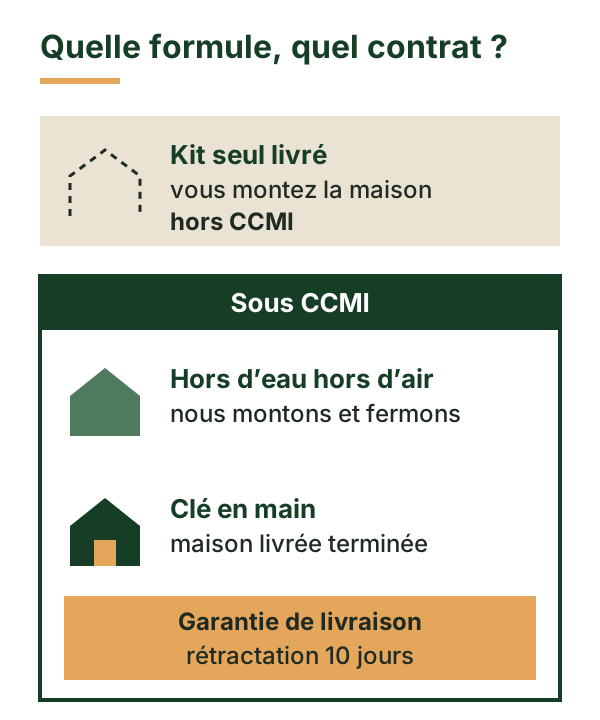
- Le kit seul livré : nous fabriquons et livrons la structure, vous la montez. Vous êtes maître d’ouvrage, et ce cas ne relève pas du CCMI.
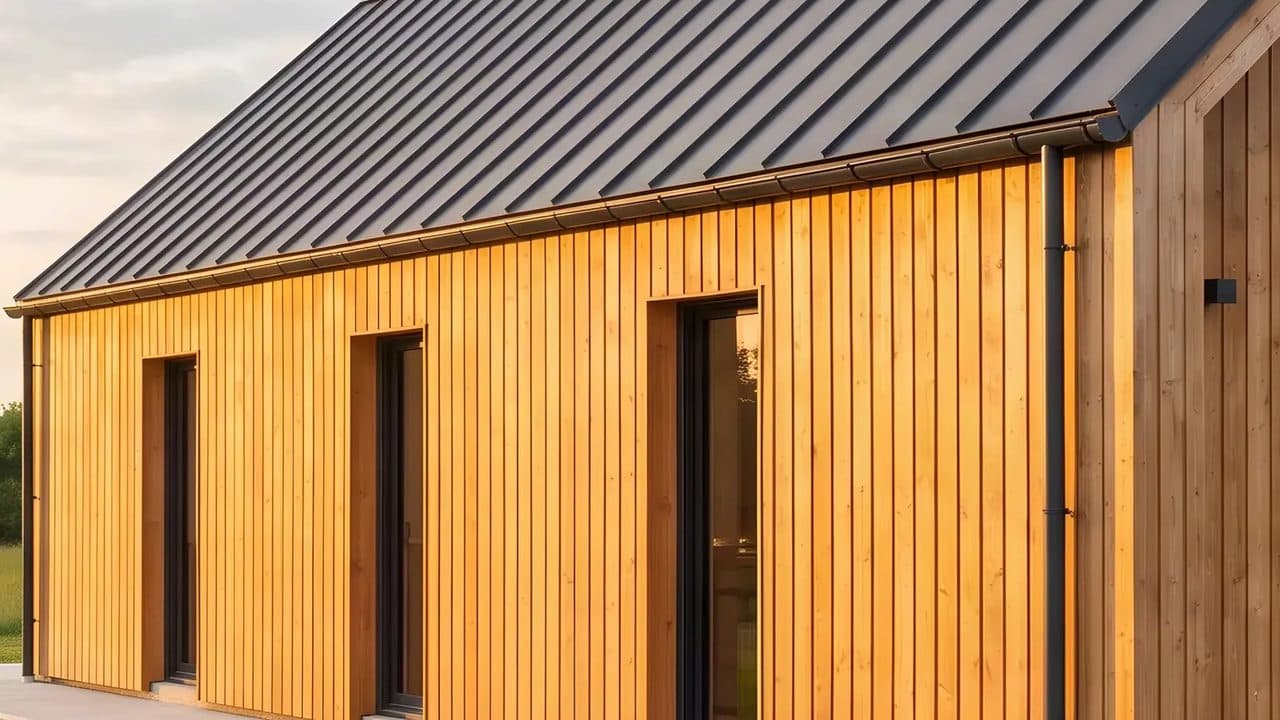
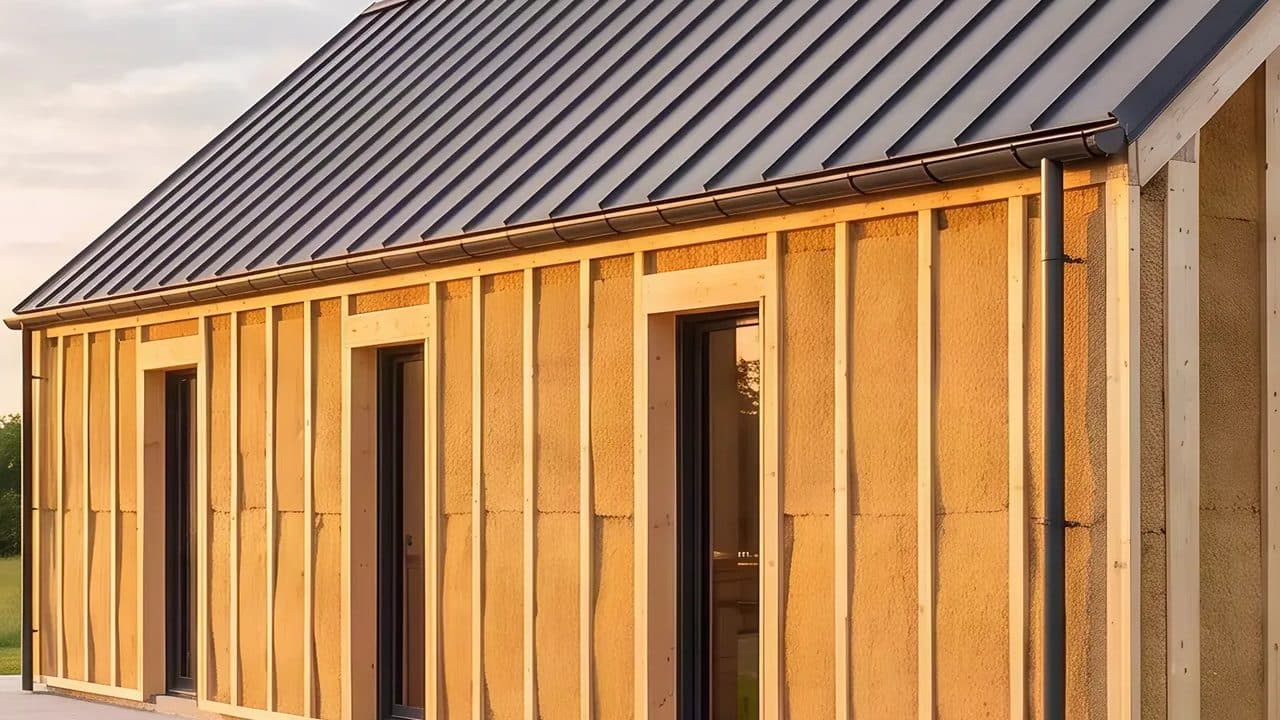
- Le kit monté hors d’eau hors d’air : nous montons la structure, la toiture et les menuiseries. Cette formule relève du CCMI.
- Le clé en main : nous livrons la maison terminée. Elle relève aussi du CCMI.
La frontière se situe donc au montage. Dès que nos équipes réalisent le gros œuvre et la mise hors d’eau et hors d’air, vous profitez du cadre protecteur du CCMI.
Qui est maître d’ouvrage sous CCMI ?
Vous restez le maître d’ouvrage : c’est votre maison, sur votre terrain. Le CCMI organise simplement vos relations avec le constructeur, qui s’engage sur un prix, un délai et un ouvrage décrit précisément.
C’est cette précision qui vous protège. Plus la notice et les plans sont détaillés, plus il est facile de vérifier, à la réception, que la maison livrée correspond à la maison promise.
Que garantit la garantie de livraison ?
C’est l’une des protections centrales du CCMI. Selon service-public.gouv.fr, elle couvre le cas où « les travaux ne sont pas réalisés à prix et délais convenus ».
Il s’agit d’une caution solidaire apportée par une banque, une société de financement ou une entreprise d’assurance. Elle est « obligatoirement souscrite par le constructeur ».
Concrètement, cette garantie vise à ce que votre maison soit achevée au prix et dans les délais prévus au contrat, même si le constructeur rencontre une difficulté.
Le délai de rétractation : 10 jours pour relire
Service-public.gouv.fr indique que le CCMI ouvre un délai de rétractation de 10 jours calendaires.
Ce délai n’est pas une formalité. C’est le moment de relire chaque document à tête reposée, de comparer avec les plans validés et de poser toutes vos questions.
Si un point vous semble flou, demandez une précision écrite avant la fin du délai. Un contrat bien compris dès le départ évite les malentendus pendant le chantier.
Que vérifier avant de signer un CCMI ?
Un CCMI rassemble plusieurs pièces. Nous vous conseillons de vérifier au minimum :
- Les plans de la maison, conformes à ceux du permis de construire.
- La notice descriptive, poste par poste, avec ce qui reste à votre charge.
- Le prix global, et ce qu’il recouvre exactement.
- Le délai d’exécution des travaux, écrit noir sur blanc.
- L’attestation de garantie de livraison du constructeur.
- Les attestations d’assurance du constructeur, dont la décennale.
La notice descriptive mérite une attention particulière. Elle dit ce que comprend votre maison, pièce par pièce. Ce qui n’y figure pas reste à votre charge.
Et les assurances dans tout ça ?
Le CCMI ne remplace pas les assurances de construction. Selon service-public.gouv.fr, « le constructeur professionnel doit souscrire une assurance en garantie décennale », qui court pendant 10 ans à partir du lendemain du procès-verbal de réception.
De votre côté, l’assurance dommages-ouvrage est obligatoire pour le maître d’ouvrage et se souscrit avant l’ouverture du chantier. Elle couvre pendant 10 ans après la réception les dommages relevant de la décennale.
Notre article sur l’assurance dommages-ouvrage d’une maison bois détaille ce point.
Avec le kit seul, que se passe-t-il ?
Avec le kit seul livré, vous êtes maître d’ouvrage : vous organisez le chantier, vous montez la maison ou vous confiez le montage à des entreprises de votre choix.
Dans ce cas, il n’y a pas de garantie de livraison au sens du CCMI. La dommages-ouvrage reste à souscrire avant l’ouverture du chantier, et chaque entreprise qui intervient chez vous apporte sa propre décennale.
C’est une formule plus économique, qui demande en contrepartie plus d’organisation et une vraie aisance avec le chantier.
Le CCMI change-t-il le prix de la maison ?
Le CCMI ne fixe pas de prix. Il encadre la façon dont le prix est écrit, payé et garanti.
D’après les relevés de prix publiés en 2026, le kit seul se situe entre 700 et 1 400 € par m², le hors d’eau hors d’air entre 1 000 et 1 800 €, et le clé en main entre 1 300 et 2 800 €.
Les montants, et les frais qu’on oublie souvent, sont rassemblés sur la page tarifs.
Comment nous travaillons sous CCMI
Avec le kit monté hors d’eau hors d’air comme avec le clé en main, nous signons avec vous un CCMI. Plans, notice, prix, délai et attestations vous sont remis avant la signature.
Vous avez ainsi le temps de tout relire. Parlez-nous de votre projet : nous vous expliquerons quelle formule convient à votre terrain et quelles garanties l’accompagnent.